Flujo de caja: qué es, cómo calcularlo y cómo cuidarlo
Publicado el:
Tiempo de lectura: 9 min
Tema: Gestion
Autor: Leandro Valencia
Qué es el flujo de caja de una empresa, cómo se calcula por el método directo e indirecto, qué tipos hay y qué hábitos evitan quedarte sin liquidez.
Tabla de Contenidos
- Por qué importa tanto en un negocio pequeño
- Flujo de caja económico y financiero
- Una rutina semanal de 20 minutos
El flujo de caja es el dinero que realmente entra y sale de tu negocio en un periodo: cobros menos pagos. No es lo que has vendido, es lo que has cobrado. Esa diferencia explica por qué una empresa con beneficios puede quedarse sin dinero para pagar nóminas, y por qué quien aprende a medir su caja decide con mucha más claridad.
En esta guía tienes la definición, las dos fórmulas, un ejemplo con números, los tipos de flujo que conviene separar y una rutina semanal sencilla para que la caja no te dé sorpresas.
En resumen:
- El flujo de caja es la diferencia entre los cobros y los pagos efectivamente realizados en un periodo, y no coincide con los ingresos y gastos contables.
- Se calcula por el método directo (entradas menos salidas) o por el indirecto (beneficio neto más amortizaciones y provisiones).
- Se clasifica en tres actividades: operación, inversión y financiación. El flujo de caja libre es lo que queda tras las inversiones necesarias.
- Cobrar mejor, alinear los plazos de cobro y pago y fijar bien tus precios son las palancas más directas para mejorarlo.
Qué es el flujo de caja de una empresa
Según el glosario de la CNMV, el flujo de caja (o flujo de tesorería) es la diferencia entre los cobros y pagos efectivamente realizados en un periodo como consecuencia de la actividad de la compañía. No coincide con los ingresos y gastos devengados, es decir, los que se anotan en contabilidad cuando se generan aunque todavía no se hayan cobrado o pagado.
Un ejemplo sencillo: facturas 10.000 € en marzo, pero tu cliente paga a 60 días. En la cuenta de resultados de marzo hay un ingreso. En tu cuenta bancaria, nada. Si ese mes tienes que pagar alquiler y proveedores, tu caja es negativa aunque tu negocio sea rentable.
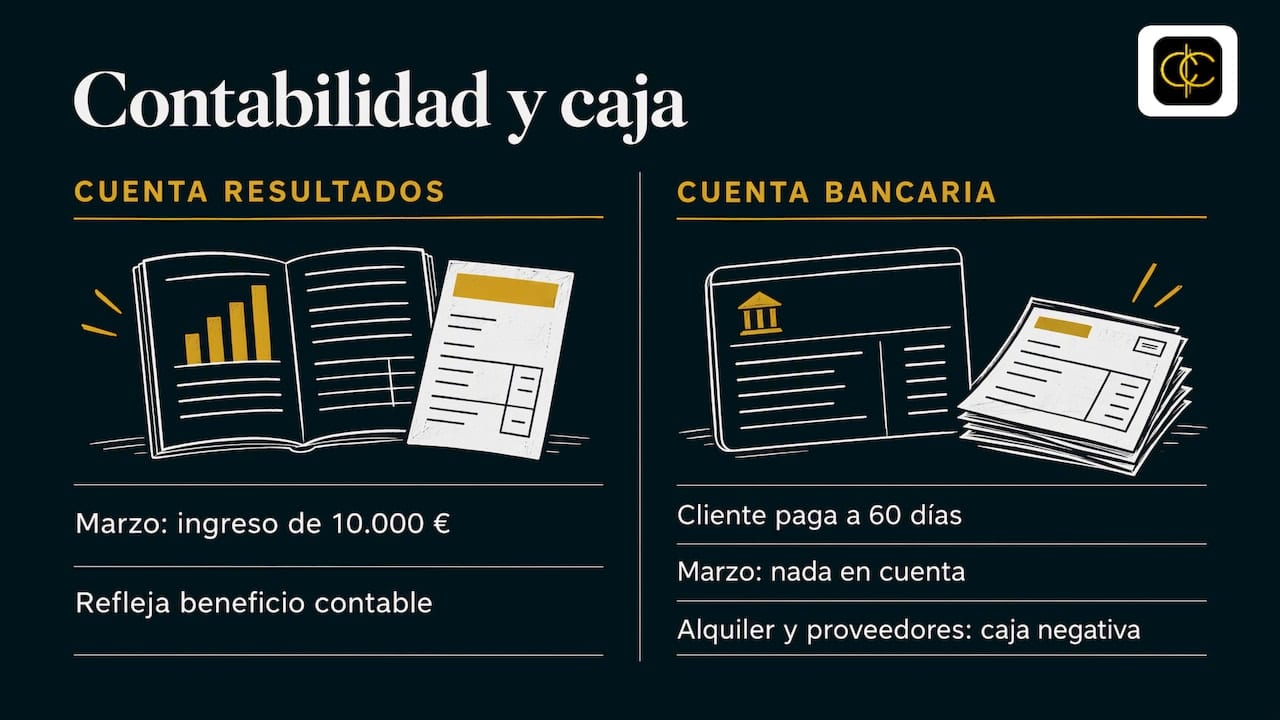
Por eso Benavides Asociados lo resume así: el beneficio contable es lo que aparece en la cuenta de resultados, mientras que el flujo de caja es lo que hay en la cuenta bancaria.
Flujo de caja positivo y negativo
Un flujo positivo significa que entra más dinero del que sale: te permite reinvertir, pagar deudas o crear un colchón. Uno negativo indica que has pagado más de lo que has cobrado, y con eso se vuelve más difícil hacer frente a las deudas. Un mes negativo no es una catástrofe si lo habías previsto. Lo peligroso es descubrirlo cuando ya no hay margen.
Por qué importa tanto en un negocio pequeño
La liquidez es el primer músculo que falla en una empresa pequeña. Un estudio de la Universidad de Murcia sobre 1.736 pymes españolas entre 2010 y 2020 encontró que 991 (el 57,08 %) entraron en un procedimiento de insolvencia, y buscó indicadores de alerta temprana. La lección práctica es clara: cuanto antes veas la tensión de tesorería, más opciones tienes.
El Banco de España lo mostró a gran escala en 2020: en el primer trimestre de ese año, un 61 % de las empresas no habría generado ingresos suficientes para cubrir pagos corrientes, inversiones y amortizaciones, y cerca del 75 % de esas necesidades se financiaron con crédito bancario. Quien lleva su caja bajo control depende menos de la financiación de urgencia.
Cómo se calcula el flujo de caja
Hay dos métodos habituales. Los dos llegan a la misma idea, pero parten de lugares distintos.
Método directo
Flujo de caja = entradas de efectivo − salidas de efectivo.
Es el más intuitivo y el que más le sirve a quien emprende. La NIC 7, la norma internacional que regula el estado de flujos de efectivo, aconseja el método directo porque aporta información útil para estimar flujos futuros que el indirecto no ofrece.
Un ejemplo de Benavides Asociados con una pyme española:
| Concepto | Importe mensual |
|---|---|
| Cobros de clientes | 45.000 € |
| Pagos a proveedores | −28.000 € |
| Nóminas | −8.000 € |
| Impuestos y Seguridad Social | −3.500 € |
| Flujo de caja del mes | 5.500 € |
Método indirecto
Flujo de caja = beneficio neto + amortizaciones + provisiones.
Según Banco Santander, amortizaciones y provisiones se suman porque no implican una salida física de dinero: son apuntes contables. Este método parte de la contabilidad y es útil cuando ya tienes la cuenta de resultados cerrada.
Cuál usar
Para gestionar el día a día, usa el directo: cobros y pagos reales, semana a semana. El indirecto sirve para analizar un ejercicio ya cerrado o para leer los estados financieros de otra empresa.
Tipos de flujo de caja
Banco Santander clasifica los flujos en tres tipos, igual que la NIC 7:
- Operativo o de explotación: cobros por ventas, pagos a proveedores y sueldos. Es el pulso de tu actividad.
- De inversión: compra de maquinaria, equipos, inmuebles o adquisiciones.
- De financiación: préstamos recibidos y sus cuotas, dividendos o entradas de capital.
La NIC 7 explica que separar estos flujos permite evaluar el impacto de cada actividad en la posición financiera. Un negocio sano genera caja con su operación, no solo con préstamos.
Flujo de caja libre
El flujo de caja libre es el efectivo que queda después de cubrir los gastos operativos y las inversiones en activos. La ecuación, según PNC, es:
FCF = flujo de caja operativo − CapEx (inversiones en activos).
Con 500.000 USD de flujo operativo y 200.000 USD de inversión, quedan 300.000 USD para reinvertir, repartir o reducir deuda. La CNMV lo describe como la liquidez efectiva de la empresa.
Si tu negocio es pequeño, quédate con tres cifras: caja operativa, inversiones y caja libre. Las variantes que se usan para valorar empresas (FCFF, FCFE) son terreno de analistas e inversores.
Flujo de caja económico y financiero
El flujo económico mira la caja que genera el negocio antes de contar cómo se financia; el financiero incorpora la deuda y sus pagos. Para quien emprende, la pregunta útil es doble: ¿mi actividad genera caja por sí sola? ¿Y me queda algo después de pagar mis préstamos?
Del flujo de caja real a la proyección
Medir lo que ya pasó es el primer paso. El segundo es proyectar: estimar mes a mes los cobros y pagos que vienen para ver un déficit antes de que llegue. La lógica es la misma que en el ejemplo de la Universidad de Zaragoza: enero arranca con 10.000 €, entran 25.000 € y salen 22.000 €, así que cierra con 13.000 €, que pasan a ser el saldo inicial de febrero.
Si quieres armar la tuya con fórmulas, un ejemplo de cuatro meses y un saldo mínimo de alerta, sigue la guía de flujo de caja proyectado en Excel. Y si te falta el marco general (ventas, costes, punto de equilibrio), empieza por el plan financiero básico para pymes.
Dónde se equivoca la gente
- Anotar la venta el día que se factura y no el día que se cobra.
- Olvidar pagos que no son mensuales: impuestos trimestrales, seguros, licencias anuales.
- Hacer la proyección una vez y no revisarla.
- Ignorar el precio: si tu margen es corto, ninguna proyección te salva. Calcúlalo con la calculadora de margen de ganancia y precio de venta antes de fijar cifras de venta.
Cómo mantener un flujo de caja sano
Las medidas que repiten los profesionales son sencillas. EFA destaca cuatro: planificación y presupuesto revisados periódicamente, control de cuentas por cobrar (fecha de emisión, vencimiento y estado de cada factura), inventarios ajustados para no inmovilizar capital y negociación de plazos o descuentos con proveedores.
Cobra mejor
Scotiabank México recomienda fijar las condiciones de pago desde la cotización, facturar a tiempo, enviar recordatorios antes del vencimiento y medir los días que tardas en cobrar. También propone clasificar los gastos en indispensables, ajustables y que ya no generan valor.
Su argumento merece una pausa: en muchas pymes la caja no falta, está pendiente de cobro. Revisa tus facturas antes de recortar gastos que te ayudan a vender y entregar. Si trabajas por tu cuenta o facturas a pocos clientes, un documento bien formado acelera el pago: el modelo de cuenta de cobro te da un formato listo en PDF y Word.
Alinea pagos y cobros
Si cobras a 60 días, intenta no pagar a 15. Pedir más plazo a proveedores u ofrecer un pequeño descuento por pronto pago a tus clientes acerca los dos relojes.
Busca las fugas
A veces el problema no es cuándo entra el dinero, sino por dónde se va: suscripciones que nadie usa, comisiones bancarias, mermas o descuentos sin control. La guía de fugas de dinero en un negocio te ayuda a encontrarlas.
Una rutina semanal de 20 minutos
No necesitas software complejo para empezar. Una hoja con tres columnas (semana, cobros previstos, pagos previstos) basta:
- Cada lunes, anota los cobros previstos y los pagos de las próximas cuatro semanas.
- Calcula el saldo estimado al final de cada semana.
- Marca la primera semana en que el saldo baja de tu mínimo de seguridad.
- Decide qué mover: adelantar un cobro, retrasar un pago o frenar una compra.
La constancia pesa más que la sofisticación. Un flujo de caja que se mira cada semana evita las sorpresas que un modelo perfecto, pero olvidado, no detecta.
Para seguir ordenando las cuentas de tu negocio, tienes más guías en gestión y estrategia, y las herramientas gratuitas para emprendedores.
Preguntas frecuentes
¿Qué es el flujo de caja en palabras simples?
Es el dinero que entra y sale de tu negocio en un periodo. Si cobras más de lo que pagas, es positivo; si pagas más de lo que cobras, es negativo. No cuenta lo facturado que aún no has cobrado.
¿Cuál es la fórmula del flujo de caja?
Por el método directo: entradas de efectivo menos salidas de efectivo. Por el indirecto: beneficio neto más amortizaciones y provisiones. Para el flujo de caja libre: flujo operativo menos inversiones en activos (CapEx).
¿Beneficio y flujo de caja son lo mismo?
No. El beneficio se calcula con ingresos y gastos devengados; el flujo de caja, con cobros y pagos reales. Por eso una empresa rentable puede tener tensión de tesorería si cobra tarde o invierte mucho.
¿Cada cuánto debo revisar mi flujo de caja?
Si tu negocio es pequeño, una vez por semana para las próximas cuatro semanas y una proyección a 12 meses revisada cada mes. Compara siempre lo real con lo previsto y ajusta.
Preguntas frecuentes
¿Qué es el flujo de caja en palabras simples?
Es el dinero que entra y sale de tu negocio en un periodo. Si cobras más de lo que pagas, es positivo; si pagas más de lo que cobras, es negativo. No cuenta lo facturado que aún no has cobrado.
¿Cuál es la fórmula del flujo de caja?
Por el método directo: entradas de efectivo menos salidas de efectivo. Por el indirecto: beneficio neto más amortizaciones y provisiones. Para el flujo de caja libre: flujo operativo menos inversiones en activos (CapEx).
¿Beneficio y flujo de caja son lo mismo?
No. El beneficio se calcula con ingresos y gastos devengados; el flujo de caja, con cobros y pagos reales. Por eso una empresa rentable puede tener tensión de tesorería si cobra tarde o invierte mucho.
¿Cada cuánto debo revisar mi flujo de caja?
Si tu negocio es pequeño, una vez por semana para las próximas cuatro semanas y una proyección a 12 meses revisada cada mes. Compara siempre lo real con lo previsto y ajusta.
Posts Relacionados
Continúa explorando contenido similar que te puede interesar
Flujo de caja proyectado: cómo hacerlo en Excel con ejemplo
Cómo hacer un flujo de caja proyectado en Excel para tu pyme: estructura, fórmulas, un ejemplo de cuatro meses y alertas antes de quedarte sin dinero.
Transformación digital: llevar un proceso a un software
La transformación digital no es comprar software: es entender, definir, mejorar y automatizar tus procesos para escalar. Método paso a paso.
Plan financiero básico para pymes: proyecciones y punto de equilibrio sin ser contador
Cómo armar un plan financiero de pyme con tres hojas —supuestos, P&L a 12 meses y caja—, calcular el punto de equilibrio y separar utilidad de efectivo.
Alianzas
Herramientas que uso a diario y con las que la comunidad consigue mejores condiciones.